《企业所得税管理工作规范》体系化解读与实务价值评析
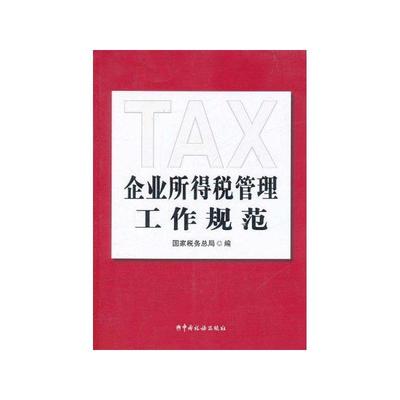
《企业所得税管理工作规范》作为国家税务总局发布的重要规范性文件,是指导各级税务机关和企业开展企业所得税管理工作的系统性操作指南。本文将从该书的编制背景、内容框架、特色亮点及实践应用价值等方面进行综合分析,以期为相关从业者提供参考。
一、编制背景与总体定位
随着企业所得税税制改革的不断深化和税收征管现代化进程的加速推进,国家税务总局在多年管理实践经验的基础上,编制了《企业所得税管理工作规范》。该书旨在统一全国企业所得税管理标准,规范税务机关执法行为,提升税收管理质效,同时为企业提供清晰的政策适用指引。其定位既是一部税务机关内部的操作规程,也是企业办税人员理解征管要求的重要参考读物。
二、内容框架与核心要点
全书按照企业所得税管理全流程展开,覆盖了从税务登记、预缴申报、汇算清缴、优惠管理、后续管理到风险监控等各个环节。具体而言,主要包含以下核心板块:一、基础管理规范,明确税务机关在税源登记、台账维护、信息采集等方面的职责要求;二、申报征收规范,细化预缴与汇算清缴的操作流程、表单填报口径及审核要点;三、优惠政策管理规范,系统梳理各类企业所得税优惠的适用条件、备案程序与后续管理要求;四、风险管理与应对规范,阐述风险识别指标、预警机制及核查处置流程;五、档案管理规范,对征管资料的归档与保管提出标准化要求。
三、主要特色与亮点简评
第一,体系性强。该书以全流程管理为主线,将分散于各类文件中的管理要求系统整合,形成完整闭环,便于读者通盘把握。第二,操作性强。书中附有大量工作流程图、表证单书示范及操作指引,更加贴合基层实务,可有效减少执行偏差。第三,导向性强。该书凸显风险管理理念,将风险防控嵌入各管理环节,体现“放管服”改革背景下事中事后管理的新思路。第四,权责清晰。对税务机关各层级、各岗位的职责边界予以明确,有助于规范执法行为、防范执法风险。
四、实践应用价值
对于税务机关而言,该书是开展企业所得税日常管理、专项检查和纳税评估的工具书,有助于提升管理的规范性与一致性;对于企业办税人员而言,该书可帮助深入理解征管要求与政策口径,降低因操作不当引发的涉税风险;对于涉税专业服务机构及研究者而言,该书是研究企业所得税征管制度的重要素材。
五、阅读建议与注意事项
鉴于税收政策处于动态调整之中,读者在使用该书时应关注后续政策更新,结合最新文件综合运用。各省税务机关可能结合实际制定具体实施办法,实务操作中需兼顾本地化要求。《企业所得税管理工作规范》是一部兼具制度权威性与实践指导性的专业文献,值得征纳双方共同研读。
如若转载,请注明出处:http://www.chuangmingpai.com/product/56.html
更新时间:2026-11-19 21:36:45